Achat Immobilier : Donation & Aides Familiales
Donation pour achat immobilier : jusqu'à 300 000 € exonérés en 2025-2026. Abattements, cumuls, conditions. Guide complet.
Lors de l’étude de leur projet immobilier, acheter un logement neuf séduit de nombreux acquéreurs, notamment les primo-accédants en quête d’un bien confortable, performant et sans travaux immédiats. Mais un achat immobilier neuf ne se résume pas au choix d’un appartement récemment construit : il obéit à des règles particulières et offre des protections spécifiques, à connaître avant de s’engager.
Frais d’acquisition réduits, garanties de construction, réglementation RE2020, prêt à taux zéro ou encore donation familiale temporairement exonérée : le neuf dispose de sérieux arguments. En contrepartie, son prix au mètre carré peut être supérieur à celui de l’ancien et, en VEFA, il faut parfois patienter plusieurs mois, voire années, avant de récupérer les clés.
Alors, acheter dans le neuf est-il réellement intéressant ? Voici les avantages, garanties et démarches à connaître pour décider en toute connaissance de cause.
L’un des principaux avantages du neuf réside dans les garanties attachées à la construction.
La garantie de parfait achèvement couvre, pendant un an, les désordres signalés à la réception ou apparus durant l’année suivante — à l’exception de l’usure normale ou d’un défaut d’entretien.
La garantie de bon fonctionnement, dite garantie biennale, s’applique deux ans aux équipements dissociables du bâtiment — ceux qui peuvent être retirés ou remplacés sans détériorer la construction : volets, robinetterie, certains équipements.
Enfin, la garantie décennale s’étend sur dix ans à compter de la réception des travaux. Elle couvre les désordres assez graves pour compromettre la solidité de l’ouvrage ou le rendre impropre à sa destination : fissures structurelles, défaut majeur d’étanchéité, atteinte à un élément indissociable de la construction. Les constructeurs ont l’obligation de s’assurer contre cette responsabilité.

À ces protections s’ajoute l’assurance dommages-ouvrage, souscrite par le maître d’ouvrage : pour les dommages relevant de la garantie décennale, elle permet de préfinancer les réparations sans attendre qu’un tribunal détermine les responsabilités.
En VEFA, une protection supplémentaire existe : selon les cas, le vendeur doit justifier d’une garantie financière d’achèvement ou de remboursement, afin de protéger l’acquéreur en cas de défaillance du promoteur.
Prenons un exemple. Marc achète un appartement neuf. Quelques mois après son emménagement, un volet fonctionne mal et des finitions présentent des désordres : ils relèvent des garanties applicables après la réception. Trois ans plus tard, une infiltration majeure affecte l’habitabilité du logement ; la garantie décennale et l’assurance dommages-ouvrage peuvent alors entrer en jeu.
Ces mécanismes constituent l’une des différences fondamentales entre achat immobilier neuf et ancien.
Autre avantage visible : les frais d’acquisition, souvent appelés « frais de notaire », sont nettement moins élevés dans le neuf.
Ils représentent généralement 2 à 3 % du prix d’achat dans le neuf, contre environ 7 à 8 % dans l’ancien — un écart dû à la fiscalité applicable à la transaction.
Pour un logement de 250 000 €, cela représente approximativement :
L’écart peut donc dépasser 10 000 €.
Cette économie doit être intégrée à toute comparaison : s’arrêter aux prix affichés du neuf et de l’ancien donne une vision incomplète du coût réel.
Les constructions neuves sont également soumises à des exigences environnementales plus importantes.
La RE2020, en vigueur depuis 2022 pour les logements neufs, a remplacé la RT2012. Elle ne porte plus seulement sur les consommations énergétiques : elle intègre aussi l’impact carbone de la construction et le confort d’été des bâtiments.
En pratique, un logement récent bénéficie généralement d’une bonne isolation, d’équipements modernes et d’une conception limitant les besoins énergétiques, ce qui peut réduire les factures de chauffage par rapport à un logement ancien mal isolé.
Il faut toutefois éviter les raccourcis : RE2020 ne signifie pas automatiquement DPE A ou B, car le DPE et la réglementation environnementale reposent sur des méthodes et des critères distincts.
Au-delà des factures, un logement performant réduit aussi le risque de devoir engager rapidement de lourds travaux de rénovation énergétique — un point à ne pas négliger sur dix ou vingt ans.
Dans une VEFA immobilière, l’acquéreur peut souvent choisir certaines finitions parmi les options proposées par le promoteur : revêtements de sols, faïences, coloris ou équipements.
Selon le programme et l’avancement du chantier, d’autres modifications peuvent parfois être étudiées.
Surtout, le logement est livré avec des installations neuves : électricité, plomberie, chauffage, fenêtres et équipements prévus au contrat, ce qui évite généralement les travaux souvent nécessaires dans l’ancien.
Un logement ancien moins cher à l’achat peut ainsi devenir plus coûteux après 15 000, 30 000 € ou davantage de travaux. La comparaison doit donc toujours porter sur le budget global du projet, pas uniquement sur le prix affiché.

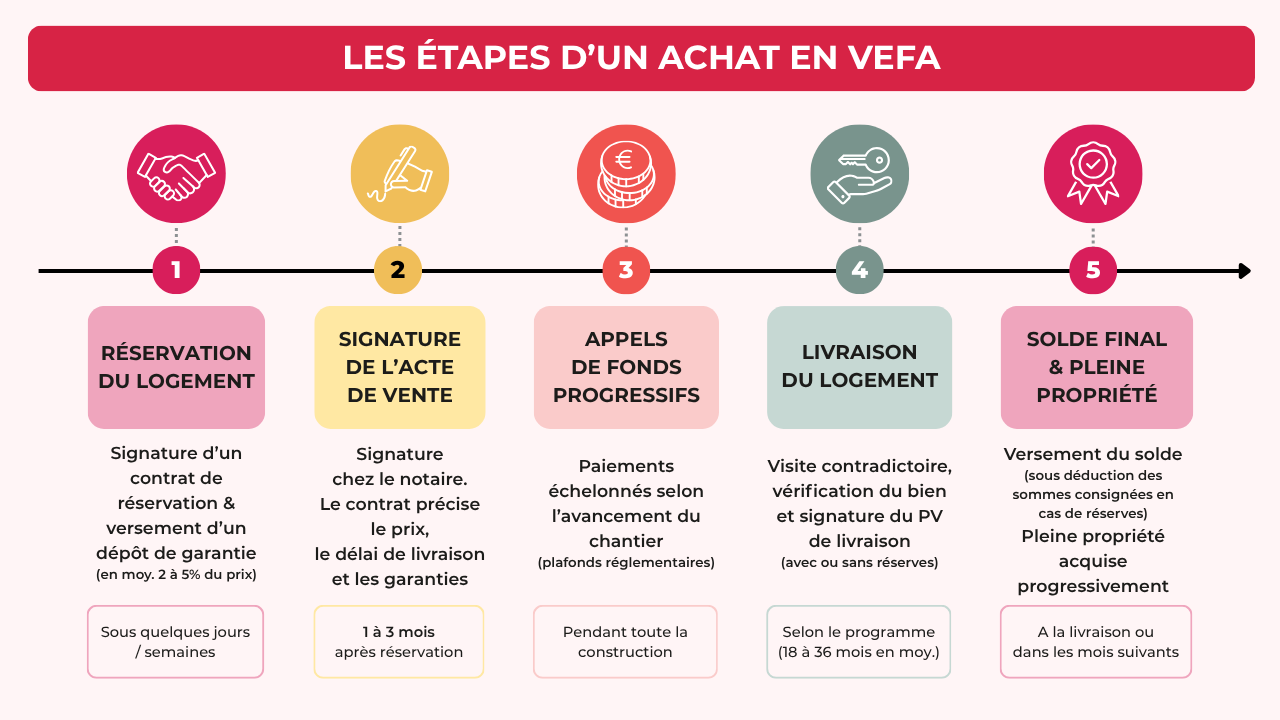
La Vente en l'État Futur d'Achèvement (VEFA) consiste à acheter un logement qui n’est pas encore construit ou dont la construction est en cours.
Vous signez d’abord un contrat de réservation, puis l’acte authentique de vente chez le notaire, qui précise la description du logement, le prix et ses modalités de révision, le délai de livraison et les garanties financières prévues.
La grande particularité de la VEFA réside dans son paiement progressif : l’acquéreur devient propriétaire du sol et des constructions au fur et à mesure de leur réalisation, tandis que les fonds sont débloqués selon l’avancement du chantier.
Pour un logement, les paiements ne peuvent excéder au total 35 % à l’achèvement des fondations, 70 % à la mise hors d’eau et 95 % à l’achèvement. Le solde de 5 % est versé à la mise à disposition du logement, sauf consignation en cas de réserve.
Entre la réservation et la remise des clés, le délai dépend du programme et de son avancement : pour un achat réalisé tôt dans la commercialisation, comptez souvent 18 à 36 mois.
La VEFA exige donc davantage de projection qu’un achat dans l’ancien : vous choisissez votre logement à partir de plans, notices descriptives et documents techniques.
Lorsque le logement est achevé, le promoteur vous convoque pour la livraison. C’est le moment où vous vérifiez que le bien correspond aux plans, à la notice descriptive et aux prestations prévues.
Attention à une distinction importante : juridiquement, la réception des travaux intervient entre le promoteur et les entreprises ayant réalisé les travaux. La livraison, elle, intervient entre le vendeur et vous. La date de réception reste essentielle : elle marque le point de départ des garanties de parfait achèvement, biennale et décennale.
Lors de la livraison, contrôlez méthodiquement le logement : sols, murs, fenêtres, portes, électricité, plomberie, chauffage, ventilation et conformité générale avec les documents contractuels.
Tout défaut constaté doit être précisément mentionné dans le procès-verbal, photos à l’appui. Si nécessaire, faites-vous accompagner par un professionnel du bâtiment.
L’acquéreur dispose par ailleurs d’un délai d’un mois après la livraison pour notifier au vendeur certains vices et défauts de conformité apparents qui n’auraient pas été relevés lors de cette visite.
Cette étape ne doit donc jamais être considérée comme une simple formalité.
Le prêt immobilier neuf présente lui aussi une particularité : les fonds peuvent être débloqués progressivement en fonction des appels de fonds du promoteur.
Vous ne disposez donc pas de l’intégralité de votre crédit dès la signature.
Pendant la construction, la banque peut prévoir un différé d’amortissement : selon le montage, vous payez des intérêts intercalaires sur les sommes déjà débloquées, avant l’amortissement complet du crédit.
Cette période doit être anticipée si vous payez un loyer en parallèle. Un financement VEFA bien préparé intègre la mensualité future, le coût des intérêts intercalaires, la durée du chantier et les conséquences d’un éventuel retard de livraison.
Le Prêt à Taux Zéro (PTZ) peut constituer une aide importante pour financer votre résidence principale, sous conditions de ressources et de primo-accession.
Depuis son élargissement en avril 2025, le PTZ pour un logement neuf est accessible sur tout le territoire, qu’il s’agisse d’un appartement ou d’une maison individuelle. Son montant — jusqu’à 50 % du coût de l’opération pour les revenus les plus modestes — dépend de la composition du foyer, des ressources, de la zone et du coût retenu.
Le PTZ ne finance jamais seul l’intégralité du projet : il vient compléter un autre financement immobilier.
Son principal avantage : la somme empruntée ne génère aucun intérêt, et son remboursement peut, selon vos revenus, bénéficier d’un différé.
Pour un primo-accédant, vérifier son éligibilité au PTZ pour un achat neuf doit donc faire partie des premières simulations de financement.
Autre opportunité intéressante en 2026 : le dispositif temporaire sur certains dons familiaux destinés à l’acquisition d’un logement neuf ou en VEFA.
Les sommes données peuvent bénéficier, sous conditions, d’une exonération de droits dans la limite de 100 000 € par donateur et 300 000 € par bénéficiaire.
L’argent doit être utilisé dans les six mois pour l’achat d’un logement neuf ou en VEFA destiné à la résidence principale du bénéficiaire, ou pour des travaux de rénovation énergétique, avec une obligation de conservation de cinq ans. Le dispositif concerne les sommes versées entre le 15 février 2025 et le 31 décembre 2026.
Cette exonération temporaire peut se cumuler, sous conditions, avec les abattements de droit commun et d’autres dons familiaux de sommes d’argent.
Pour une famille disposant d’une capacité de transmission importante, l’impact sur le financement d’un achat immobilier neuf en 2026 peut donc être considérable — mieux vaut valider le montage avec un notaire, compte tenu des règles de cumul.
Dans certaines opérations d’accession à la propriété situées dans des secteurs définis par la réglementation, une TVA au taux réduit de 5,5 % peut s’appliquer sous conditions de localisation, de ressources du ménage et d’usage en résidence principale.
Autre avantage possible : une construction nouvelle peut bénéficier d’une exonération temporaire de taxe foncière, généralement pendant deux ans à compter de l’année suivant son achèvement — sous réserve des décisions des collectivités locales et du respect des formalités déclaratives.
Il est donc préférable de vérifier la fiscalité locale applicable au programme plutôt que d’intégrer automatiquement deux années de taxe foncière gratuite dans votre budget.

Finalement, achat neuf ou ancien : faut-il accepter un prix plus élevé ? C’est souvent la question décisive.
Imaginons que Julien hésite entre un appartement ancien à 220 000 € et un appartement neuf à 250 000 €. À première vue, l’ancien est 30 000 € moins cher.
Mais cette différence doit être relativisée : l’ancien implique des frais d’acquisition plus élevés et peut nécessiter des travaux, parfois énergétiques. Le neuf offre à l’inverse des frais réduits, des garanties de construction, de meilleures performances énergétiques et, selon le profil de l’acquéreur, l'accès à certaines aides.
Cela ne signifie pas que le neuf est systématiquement plus intéressant : l’ancien peut offrir davantage de choix en centre-ville, une disponibilité immédiate ou un prix d’achat inférieur.
Le bon calcul consiste donc à comparer le coût global sur plusieurs années : prix + frais d’acquisition + financement + énergie + travaux prévisibles + fiscalité, sans oublier la localisation et la qualité intrinsèque du bien.
L’achat immobilier neuf cumule plusieurs avantages : frais d’acquisition limités à 2-3 %, garanties de construction, meilleures performances énergétiques, absence de rénovation immédiate et dispositifs de financement intéressants pour les primo-accédants.
La VEFA ajoute toutefois des spécificités : achat sur plan, appels de fonds progressifs, délai de construction, contrôle de la livraison et suivi des réserves. Il faut aussi examiner le contrat, les garanties financières du programme et le coût réel du financement pendant la construction.
Le neuf n’est donc pas automatiquement préférable à l’ancien : il devient pertinent lorsque ses avantages correspondent à votre situation — recherche de sécurité, volonté d’éviter les travaux, priorité à la performance énergétique, ou accès au PTZ et aux dispositifs familiaux de financement.
Vous envisagez d'acheter un logement neuf ? Un conseiller Noovimo peut vous accompagner pour étudier votre projet, analyser votre budget et identifier le bien et le financement les plus adaptés à votre situation.
Oui. Même si les prix des programmes neufs sont généralement affichés selon une grille définie par le promoteur, une marge de négociation peut exister. Elle dépend notamment de l’avancement de la commercialisation, du nombre de logements restant à vendre et du lot choisi. Plutôt qu’une baisse directe du prix, le promoteur peut également proposer des avantages commerciaux : frais offerts, cuisine équipée, options ou prestations supplémentaires.
Le contrat de VEFA prévoit une date ou une période prévisionnelle de livraison ainsi que les conditions pouvant justifier un report, par exemple certains événements exceptionnels ou intempéries. En cas de retard injustifié, l’acquéreur peut, selon les clauses du contrat et la situation, demander réparation du préjudice subi. Il est donc important de conserver tous les documents relatifs au calendrier du chantier et aux éventuels reports annoncés par le promoteur.
Oui, vous pouvez revendre un logement acheté neuf, y compris quelques années après son acquisition. Il faut toutefois vérifier les conséquences éventuelles liées aux aides ou avantages dont vous avez bénéficié. Certains dispositifs, comme le PTZ, la TVA réduite ou la donation exceptionnelle 2025-2026, imposent en effet des conditions d'occupation ou de conservation. Une revente anticipée peut donc avoir des conséquences financières ou fiscales qu’il est préférable d’anticiper.