Renégocier Son Prêt Immobilier : Quand & Comment ?
Renégociation prêt immobilier : 4 critères pour savoir si vous pouvez économiser, démarche complète et calcul des économies.
Obtenir un accord de prêt immobilier est une étape importante dans un projet d'achat. Une autre dépense mérite pourtant toute votre attention : l'assurance de prêt immobilier. Souvent perçue comme une simple formalité, elle peut représenter jusqu'à un tiers du coût total d'un crédit, soit potentiellement plusieurs milliers, voire dizaines de milliers d'euros sur un emprunt important.
La bonne nouvelle : vous n'êtes pas obligé d'accepter l'assurance proposée par votre banque. Grâce à la délégation d'assurance, il est possible de choisir un autre assureur et de réaliser des économies parfois significatives selon votre profil.
Dans ce guide, découvrez le fonctionnement de l'assurance emprunteur, les garanties réellement indispensables, les différences entre assurance groupe et délégation, ainsi que les solutions pour réduire le coût global de votre crédit immobilier et améliorer ainsi vos capacité d’emprunt et budget réel d’achat.

L'assurance de prêt immobilier, ou assurance emprunteur, prend en charge le remboursement de votre crédit lorsqu'un événement grave vous empêche définitivement ou temporairement d'assurer vos mensualités.
Contrairement à ce que l’on pourrait croire, aucune loi n'impose de souscrire une assurance emprunteur : juridiquement, elle n'est pas obligatoire. Dans les faits, les banques l'exigent presque systématiquement, logique lorsqu'elles prêtent souvent entre 100 000 et 500 000 €, parfois davantage, sur vingt à vingt-cinq ans. L'assurance sécurise ainsi les deux parties : elle garantit à la banque le remboursement du capital restant dû en cas de décès ou d'incapacité, et évite à la famille de l'emprunteur de supporter le poids du crédit dans une situation déjà difficile.
Exemple : Julien emprunte 250 000 € sur vingt ans. Deux ans plus tard, il lui reste environ 225 000 € à rembourser lorsqu'un décès survient. Sans assurance, ses héritiers devraient continuer à payer ou vendre le logement ; avec une assurance adaptée, le capital restant dû est remboursé et sa famille conserve le bien sans dette.
Il existe quelques alternatives — hypothèque d'un patrimoine existant, nantissement d'une assurance-vie, caution d'une personne physique — mais elles restent rares et rarement acceptées seules par les banques.
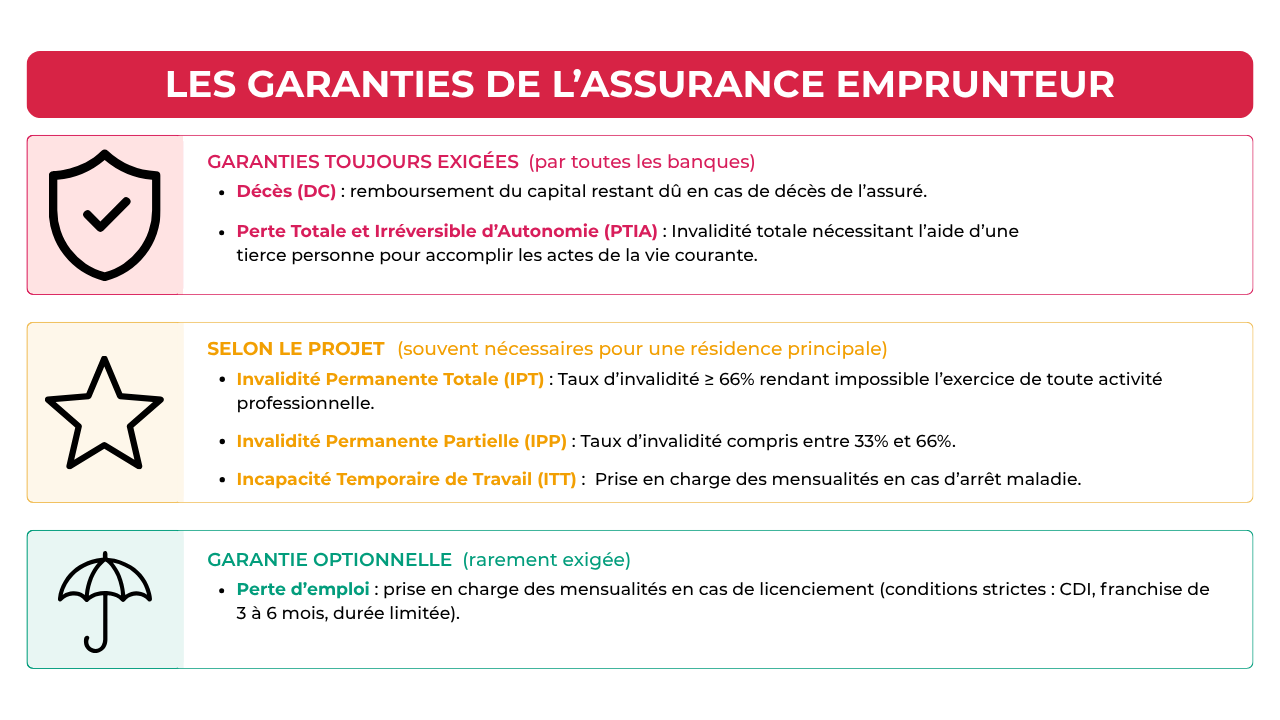
Toutes les assurances emprunteur ne couvrent pas les mêmes risques ; certaines garanties sont systématiquement demandées, d'autres dépendent de votre projet. Les deux garanties pratiquement toujours exigées sont la garantie décès (DC), qui rembourse le capital restant dû selon la quotité choisie, et la Perte Totale et Irréversible d'Autonomie (PTIA), qui intervient lorsque l'assuré nécessite l'assistance permanente d'un tiers.
À ces garanties s'ajoutent l'Invalidité Permanente Totale (IPT, taux ≥ 66 %), l'Invalidité Permanente Partielle (IPP, taux entre 33 % et 66 %, indemnisation proportionnelle) et l'Incapacité Temporaire de Travail (ITT), en cas d'arrêt maladie prolongé ou d'accident, après franchise. La garantie perte d'emploi reste plus limitée, réservée aux salariés en CDI licenciés, et rarement imposée.
En pratique, pour une résidence principale, les banques demandent le plus souvent décès, PTIA, IPT et ITT. Pour un investissement locatif, décès et PTIA peuvent suffire, les loyers participant déjà au remboursement.
Votre banque doit obligatoirement vous remettre une Fiche Standardisée d'Information (FSI) précisant les garanties exigées : ce document sert de référence pour toute comparaison.
La quotité correspond au pourcentage du capital couvert pour chaque emprunteur ; le total doit atteindre au minimum 100 % du montant emprunté. La répartition la plus classique est 50 % / 50 %, mais elle peut être adaptée selon les revenus (70 % / 30 %, 60 % / 40 %...), ou portée à 100 % chacun (quotité totale de 200 %) pour une protection maximale.
Exemple : Julien et sa conjointe empruntent 300 000 €. Quinze ans plus tard, il reste 200 000 € à rembourser. Avec une quotité 50 % / 50 %, si Julien décède, l'assurance rembourse 100 000 € et sa conjointe doit continuer à rembourser les 100 000 € restants. Avec une quotité 100 % / 100 %, le capital restant dû est intégralement remboursé et elle devient pleinement propriétaire sans dette.
Cette protection renforcée a naturellement un coût plus élevé : selon les mécanismes de tarification propres à chaque assureur, une couverture à 200 % se rapproche du double du coût d'une couverture à 100 %, sans l'atteindre nécessairement. Pour les couples avec enfants ou souhaitant protéger au maximum leur famille, cette solution reste souvent pertinente.
Beaucoup d'emprunteurs acceptent automatiquement le contrat de leur banque sans savoir qu'ils disposent d'une véritable liberté de choix, renforcée par plusieurs évolutions législatives : choisir son assureur dès la souscription, ou en changer par la suite.
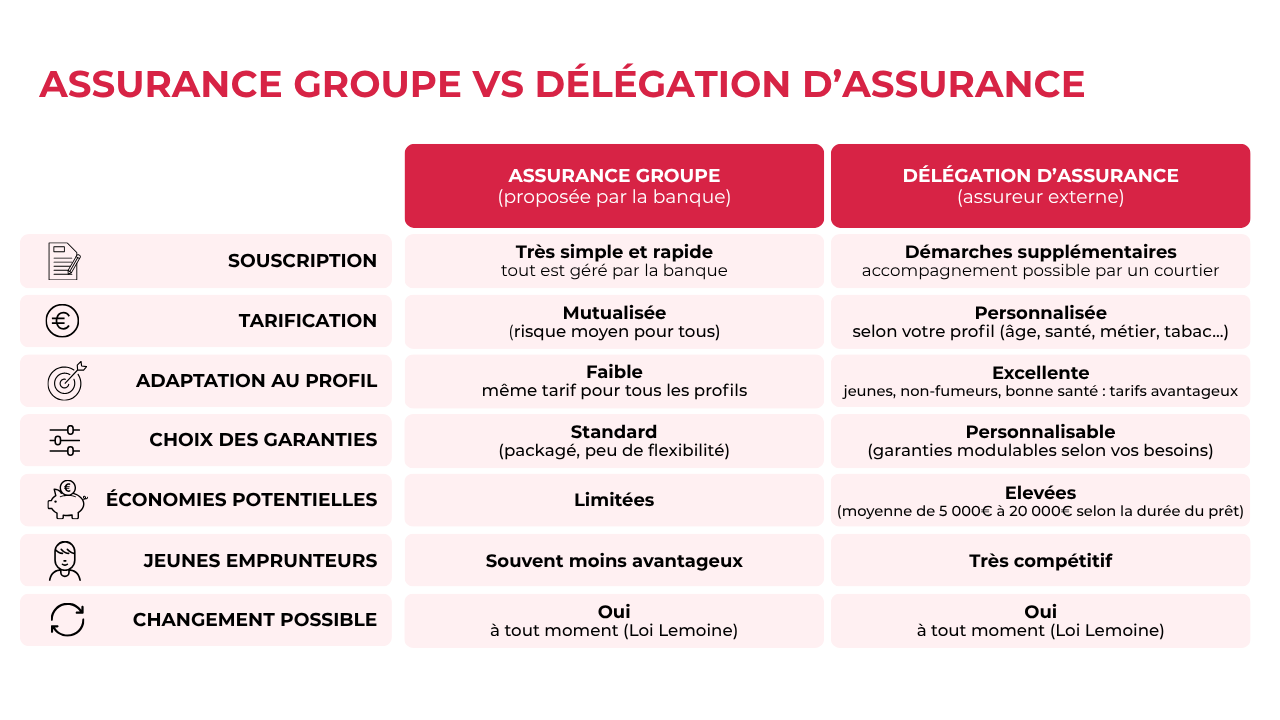
Lorsqu'une banque accorde un prêt, elle propose presque toujours son propre contrat, dit « assurance groupe » : un contrat collectif négocié avec un assureur partenaire, auquel adhèrent tous les emprunteurs. Son atout : la simplicité, avec un seul interlocuteur et un dossier traité rapidement.
En contrepartie, le tarif est peu personnalisé : les profils à faible risque financent en partie les profils plus exposés, ce qui rend les assurances groupe moins compétitives pour les jeunes emprunteurs. Les taux constatés sur le marché se situent le plus souvent entre 0,30 % et 0,45 % du capital emprunté.
Exemple : pour son prêt de 250 000 € sur vingt ans, la banque de Julien lui propose une assurance groupe à 0,35 %, soit environ 875 € par an, près de 17 500 € sur toute la durée du prêt — une dépense que beaucoup jugent inévitable, alors qu'elle peut souvent être réduite.
Depuis la loi Lagarde de 2010, chaque emprunteur est libre de choisir une assurance autre que celle de sa banque : c'est la délégation d'assurance. Vous conservez votre prêt auprès de votre banque, mais souscrivez votre assurance auprès d'un autre assureur, avec un tarif calculé selon votre âge, votre état de santé, votre profession et vos habitudes de vie. Les jeunes emprunteurs, non-fumeurs et personnes en bonne santé obtiennent généralement les meilleurs tarifs. Quand on sait que le coût de l’assurance emprunteur est intégré dans le calcul du taux d'endettement (via le TAEG), en faire l’optimisation peut permettre d’obtenir un financement qui n’était pas préalablement envisagé.
Reprenons l'exemple de Julien : toujours 38 ans, non-fumeur et sans problème de santé, il compare plusieurs offres. L'assurance de sa banque lui coûte 17 500 €. Une assurance individuelle lui est proposée à 0,22 % du capital assuré, portant le coût total à environ 11 000 € : sans modifier son crédit, Julien économise près de 6 500 €. Au-delà du prix, certaines assurances individuelles offrent des garanties plus adaptées, des définitions d'invalidité plus favorables ou des franchises plus courtes.
Choisir une assurance externe ne complique pas l'obtention du prêt : la banque ne peut pas refuser votre crédit pour ce seul motif. La seule condition est le respect de l'équivalence des garanties, encadrée par le Comité Consultatif du Secteur Financier (CCSF), qui a défini dix-huit critères de comparaison. Selon votre projet, la banque en retient jusqu'à onze (et jusqu'à quatre supplémentaires si une garantie perte d'emploi est exigée), mentionnés dans la FSI. Si ces critères sont respectés, la banque doit accepter la délégation, sans augmenter votre taux ni modifier vos conditions de financement. Elle dispose de dix jours ouvrés pour accepter ou motiver son refus.
Une comparaison pertinente ne repose jamais uniquement sur le prix. Récupérez d'abord la Fiche Standardisée d'Information de votre banque, base de toute comparaison, puis consultez le TAEA (Taux Annuel Effectif d'Assurance), qui permet de comparer facilement le coût réel des offres.
Étudiez aussi les garanties : deux contrats à prix proche peuvent offrir des protections très différentes. Certains définissent l'incapacité de travail par rapport à votre profession habituelle, d'autres exigent l'incapacité d'exercer toute activité — beaucoup plus restrictif. Exclusions, délais de franchise et limites d'âge méritent la même attention. Enfin, raisonnez en coût global : quelques euros de différence par mois peuvent représenter plusieurs milliers d'euros sur vingt-cinq ans.
Pour gagner du temps, de nombreux emprunteurs se font accompagner par un courtier spécialisé. Tout comme un courtier en crédit immobilier négocie votre taux de prêt, un courtier en assurance emprunteur compare les contrats, vérifie l'équivalence des garanties et gère les démarches — prestation le plus souvent rémunérée par les assureurs partenaires, sans coût pour l'emprunteur. C'est l'intérêt de l'accompagnement proposé par Noovimo, dont le réseau de partenaires permet d'optimiser à la fois crédit et assurance.
Pendant longtemps, l'assurance de prêt semblait définitivement liée au crédit. Les évolutions législatives récentes ont changé la donne : il est aujourd'hui beaucoup plus simple de faire jouer la concurrence, même plusieurs années après la signature du prêt.
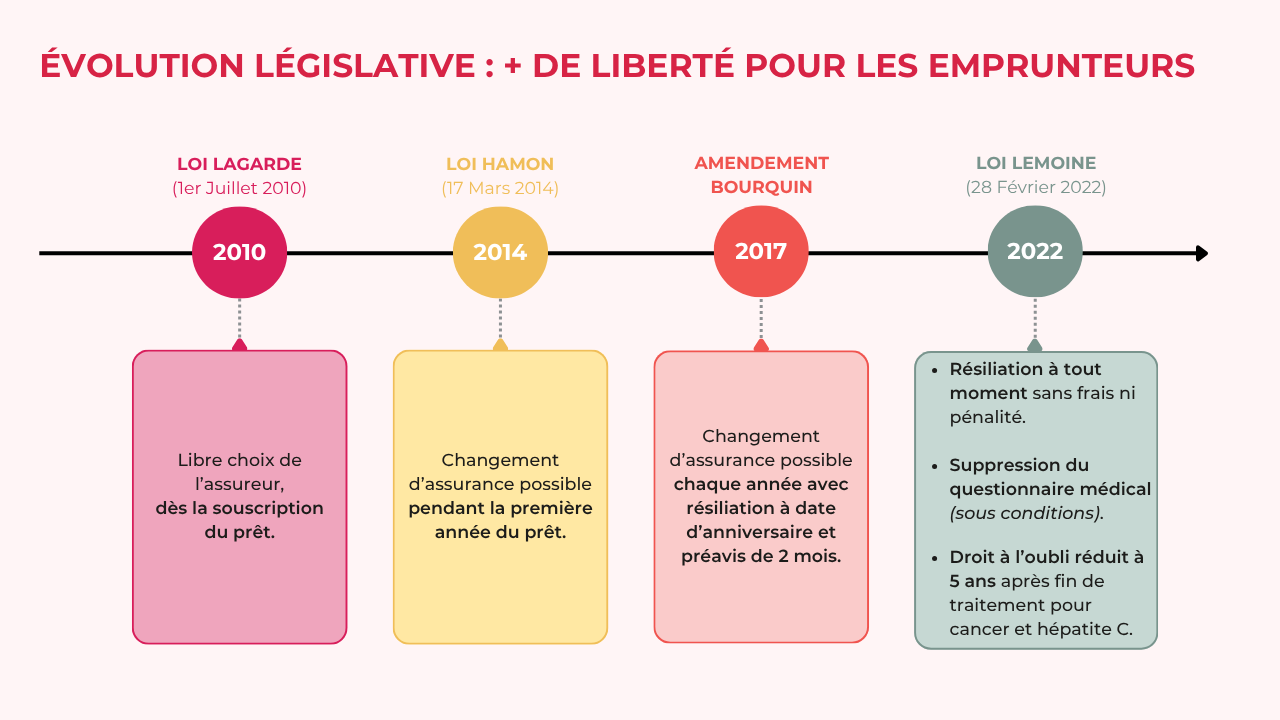
Cette liberté s'est construite progressivement : la loi Lagarde (2010) a permis de choisir un assureur différent dès la souscription ; la loi Hamon (2014) a autorisé le changement pendant la première année ; puis, votée en 2017 dans le cadre de la loi Sapin 2, l'amendement Bourquin a permis de résilier chaque année à la date anniversaire, avec une application généralisée à tous les contrats en cours à partir du 1er janvier 2018.
La loi Lemoine est venue simplifier considérablement les démarches. Elle s'applique depuis le 1er juin 2022 pour les nouvelles offres de prêt, et depuis le 1er septembre 2022 pour les contrats déjà en cours à cette date. Vous pouvez désormais résilier votre assurance emprunteur à n'importe quel moment, sans attendre une date anniversaire et sans frais, que votre crédit soit récent ou en cours depuis plusieurs années. La seule condition reste identique : le nouveau contrat doit présenter un niveau de garanties au moins équivalent à celui exigé par votre banque.
La loi Lemoine a aussi supprimé le questionnaire médical sous conditions : montant assuré n'excédant pas 200 000 € par emprunteur et remboursement prévu avant les 60 ans de l'assuré. Autre avancée, le droit à l'oubli : les personnes guéries d'un cancer ou d'une hépatite C n'ont plus à déclarer cette pathologie lorsque leur protocole thérapeutique est terminé depuis au moins cinq ans, contre dix ans auparavant.
Changer d'assurance est souvent perçu comme complexe, mais quelques étapes suffisent. Comparez plusieurs offres à partir de la FSI, qui permet de vérifier l'équivalence des garanties, puis souscrivez le nouveau contrat : l'assureur pourra demander votre offre de prêt, votre tableau d'amortissement, une pièce d'identité ou un questionnaire médical.
Adressez ensuite à votre banque une demande officielle de substitution, accompagnée des nouvelles conditions générales. Elle dispose de dix jours ouvrés pour l'examiner. Si les garanties sont équivalentes, elle accepte et établit un avenant à votre contrat de prêt ; si elle refuse, elle doit motiver sa décision en démontrant précisément quelles garanties seraient insuffisantes — un refus fondé uniquement sur le choix d'un autre assureur est interdit.
Une fois la substitution validée, l'ancien contrat est résilié au moment où le nouveau prend effet : vous n'êtes jamais assuré deux fois, ni sans protection. La procédure nécessite généralement un à deux mois ; de nombreux emprunteurs confient cette mission à un courtier spécialisé.
Certaines personnes rencontrent davantage de difficultés pour s'assurer : maladie chronique, antécédents de cancer, handicap, profession exposée ou sports considérés comme dangereux. Pour éviter que ces situations ne ferment l'accès au crédit, les pouvoirs publics, les banques et les assureurs ont créé la convention AERAS (« S'Assurer et Emprunter avec un Risque Aggravé de Santé »), qui vise à permettre à un maximum de personnes d'obtenir une assurance malgré leur situation médicale. En cas de refus initial, le dossier est automatiquement réétudié selon plusieurs niveaux d'analyse successifs, et les surprimes peuvent être limitées si les revenus du foyer sont modestes. La loi Lemoine a renforcé ce dispositif en réduisant le délai du droit à l'oubli à cinq ans pour certains anciens malades.
Selon les situations, plusieurs solutions restent envisageables : surprime limitée, garanties adaptées au profil, quotité différente, exclusions ciblées ou garanties complémentaires sous une autre forme. Un courtier spécialisé, qui connaît les assureurs les plus adaptés à chaque profil, est particulièrement utile ici. Un refus initial ne signifie pas qu'un projet immobilier est impossible.
L'assurance de prêt immobilier est souvent perçue comme une simple formalité. Elle représente pourtant fréquemment jusqu'à un tiers du coût total de votre crédit, et mérite d'être étudiée avec autant d'attention que le taux d'emprunt.
Les garanties décès et PTIA sont systématiquement exigées par les banques, tandis que les garanties d'invalidité et d'incapacité sont généralement demandées pour financer une résidence principale. Lorsque vous empruntez à deux, le choix de la quotité est également essentiel pour protéger efficacement votre famille en cas d'aléa.
L'assurance proposée par votre banque offre une solution simple, mais elle n'est pas toujours la plus compétitive. Grâce à la délégation d'assurance, il est aujourd'hui possible de bénéficier de garanties équivalentes tout en réalisant des économies significatives selon votre profil. Depuis la loi Lemoine, vous pouvez également changer d'assurance à tout moment, sans frais ni pénalité, y compris pour un prêt déjà en cours.
Comparer les offres, analyser le TAEA, vérifier l'équivalence des garanties et vous faire accompagner par un professionnel constituent les meilleurs moyens d'optimiser le coût global de votre financement.
Chez Noovimo, nos conseillers travaillent avec des partenaires spécialisés en financement et en assurance emprunteur afin de vous aider à trouver la solution la plus adaptée à votre projet immobilier. Parce qu'un crédit bien négocié ne se limite pas au taux d'intérêt, chaque économie réalisée sur l'assurance contribue à améliorer durablement votre financement et votre pouvoir d'achat.
Non, aucune loi n'impose de souscrire une assurance de prêt immobilier. En revanche, dans la pratique, presque toutes les banques l'exigent pour accorder un crédit. Elle constitue une garantie pour l'établissement prêteur, mais aussi une protection essentielle pour l'emprunteur et sa famille en cas de décès, d'invalidité ou d'incapacité de travail.
Oui. Depuis la loi Lemoine, vous pouvez changer d'assurance emprunteur à tout moment, sans attendre la date anniversaire de votre contrat et sans frais de résiliation.
La seule condition est que votre nouveau contrat offre un niveau de garanties au moins équivalent à celui exigé par votre banque.
Oui, mais uniquement si le contrat proposé ne respecte pas le principe d'équivalence des garanties.
Elle ne peut jamais refuser une délégation simplement parce que vous choisissez un autre assureur, ni augmenter votre taux d'intérêt en représailles.