
Crédit Immobilier : Quel Type de Prêt pour Votre Projet ?
Crédit immobilier : taux fixe/variable, prêt in fine, relais, modulable, différé. Comparez les types et choisissez le bon.
Vous avez obtenu un accord de principe pour votre prêt ? Une étape importante est franchie. Mais au moment d'étudier le financement immobilier dans le détail, une nouvelle ligne apparaît souvent : les frais de garantie du prêt.
Hypothèque, caution bancaire, hypothèque légale spéciale du prêteur de deniers... ces termes se ressemblent, mais recouvrent des réalités bien différentes, avec des coûts qui peuvent varier de plusieurs milliers d'euros selon la solution retenue.
La garantie protège la banque contre le risque de non-remboursement du crédit. Généralement exigée par l'établissement prêteur, elle ne fonctionne pas de la même façon selon le dispositif choisi, ni au même coût.
Bien comprendre son fonctionnement permet de comparer plus justement les offres de financement, au-delà du seul taux d'intérêt. Voici comment fonctionnent les principales garanties d'un crédit immobilier, et comment optimiser leur coût.
Lorsqu'une banque vous prête 150 000, 250 000 ou 400 000 euros pour financer un achat immobilier, elle prend le risque de ne pas récupérer la totalité des sommes prêtées. C'est pour couvrir ce risque qu'elle demande généralement une garantie : en cas de défaillance durable de l'emprunteur, celle-ci lui permet, selon le dispositif retenu, de faire jouer une sûreté sur le bien ou de solliciter un organisme de cautionnement.
Cette garantie ne doit pas être confondue avec l'assurance emprunteur, qui intervient lorsque des événements couverts par le contrat empêchent l'emprunteur de rembourser normalement son crédit (décès, invalidité, incapacité de travail...). La garantie du prêt protège, elle, directement l'établissement prêteur contre le risque de non-remboursement. L'offre de prêt précise d'ailleurs toujours la garantie exigée.
Le coût de la garantie dépend du dispositif retenu, du montant financé et, pour une caution, du barème appliqué par l'organisme concerné.
Avec une hypothèque conventionnelle, les frais correspondent aux formalités notariales et de publicité foncière. Une mainlevée peut également générer des frais lorsque l'inscription doit être supprimée avant son extinction automatique, par exemple lors d'une revente anticipée.
Avec une caution bancaire, le fonctionnement diffère. Chez Crédit Logement par exemple, le coût comprend une commission de caution et une participation au Fonds Mutuel de Garantie (FMG), dont une partie peut être restituée en fin de prêt selon le taux de restitution alors applicable.
Ces frais font partie des frais liés au financement : ils sont intégrés dans le calcul du TAEG lorsqu'ils sont nécessaires à l'obtention du crédit. Leur financement ou leur règlement sur fonds propres dépend ensuite du montage retenu avec la banque.
L'hypothèque conventionnelle est une sûreté prise directement sur le bien immobilier. Établie par acte notarié et inscrite au service de publicité foncière, elle permet à la banque, si l'emprunteur ne rembourse plus son crédit et qu'aucune solution amiable n'est trouvée, d'engager une procédure pour faire saisir et vendre le bien afin de récupérer les sommes dues.
Cette sécurité pour le prêteur entraîne des frais : émoluments et formalités du notaire, contribution de sécurité immobilière et taxe de publicité foncière notamment. Son coût peut ainsi représenter plusieurs milliers d'euros selon le montant garanti.
Autre élément à anticiper : l'inscription hypothécaire ne disparaît pas immédiatement à la dernière mensualité. Elle s'éteint automatiquement après le délai légal. Si vous devez obtenir sa suppression auparavant — notamment en cas de revente — une mainlevée d'hypothèque peut être nécessaire et entraîner des frais supplémentaires.
L'hypothèque conserve néanmoins un avantage : elle reste utilisable dans de nombreuses configurations, quand un dossier n'est pas accepté par un organisme de cautionnement.
La caution bancaire repose sur un principe différent : au lieu d'inscrire une sûreté sur votre logement, un organisme spécialisé se porte garant auprès de la banque. Parmi les acteurs présents sur ce marché figurent notamment Crédit Logement, ainsi que des organismes de cautionnement liés à certains groupes bancaires.
En cas de défaillance, l'organisme de caution peut indemniser la banque selon les conditions de sa garantie, puis engager les démarches nécessaires auprès de l'emprunteur pour récupérer les sommes versées.
Cette solution évite les formalités d'inscription hypothécaire et les frais de mainlevée associés à une hypothèque conventionnelle. Chez Crédit Logement par exemple, le coût comporte deux composantes : une commission de caution, définitivement acquise à l'organisme, et une participation au Fonds Mutuel de Garantie. Au terme du crédit, une partie de cette participation peut être restituée — le taux de restitution publié par Crédit Logement est actuellement de 71,07 %, mais il évolue et ne s'applique pas à la commission de caution. Il faut donc distinguer le montant payé au départ du coût final réel de la caution après restitution éventuelle.
La caution n'est toutefois pas accessible automatiquement : l'organisme étudie le dossier et peut refuser de garantir le financement.
Vous trouverez encore des articles évoquant le Privilège de Prêteur de Deniers (PPD) ou l'IPPD : cette terminologie est à actualiser, le PPD ayant été remplacé par l'hypothèque légale spéciale du prêteur de deniers depuis le 1er janvier 2022.
Cette garantie peut être utilisée pour financer l'achat d'un bien immobilier existant ou d'un terrain. Elle ne peut en revanche pas garantir le financement de travaux, ni une acquisition en VEFA. Elle doit être inscrite par le notaire auprès du service de publicité foncière, et les frais correspondants sont supportés par l'emprunteur.
Son inscription court pendant la durée du crédit augmentée d'un an, puis prend fin automatiquement, sans formalité ni frais supplémentaires. Une mainlevée demandée avant cette extinction automatique reste en revanche payante.
Pour l'achat d'un logement ancien, cette solution mérite donc d'être comparée à l'hypothèque conventionnelle et à la caution.
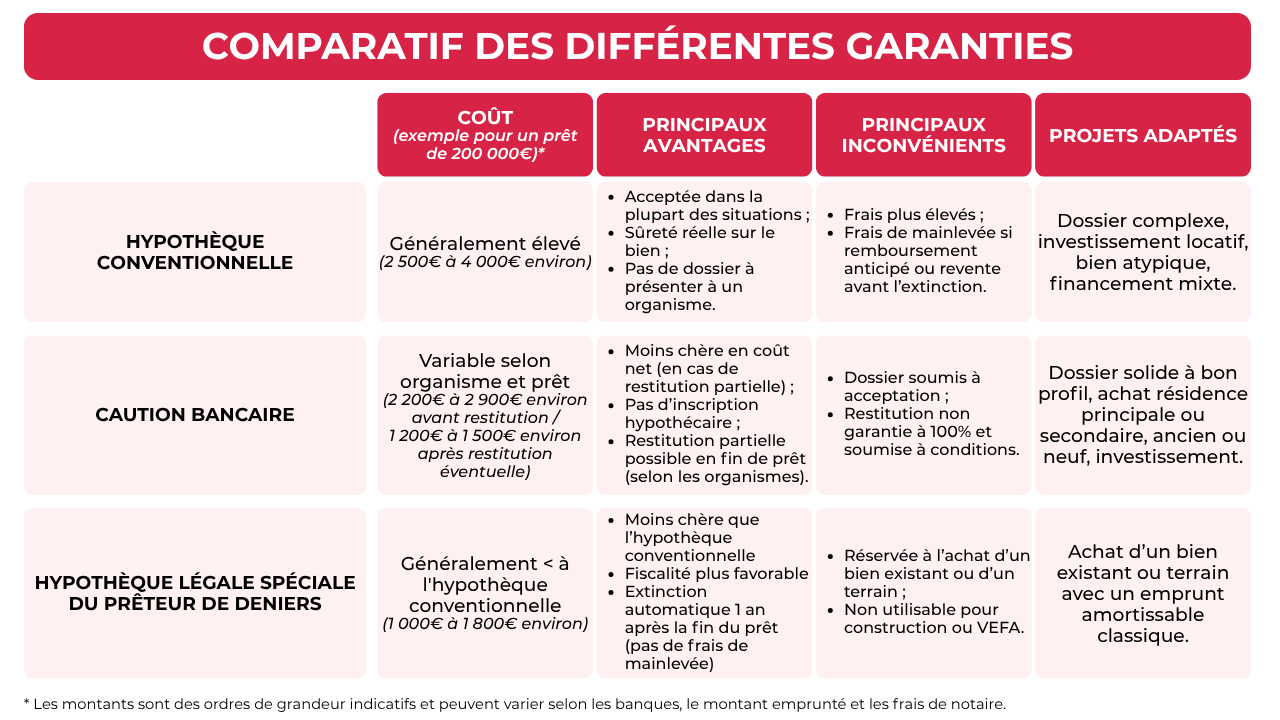
Il n'existe pas de garantie universellement moins chère : le choix dépend du projet, du financement et des solutions acceptées par la banque. La caution s'avère souvent intéressante dès lors que le dossier est accepté, l'hypothèque légale spéciale du prêteur de deniers mérite d'être étudiée pour l'achat dans l'ancien, et l'hypothèque conventionnelle reste utile lorsque les autres solutions ne sont pas disponibles ou adaptées.
Mieux vaut comparer le coût initial, le coût final prévisible et les éventuels frais de sortie, plutôt qu'un simple pourcentage.
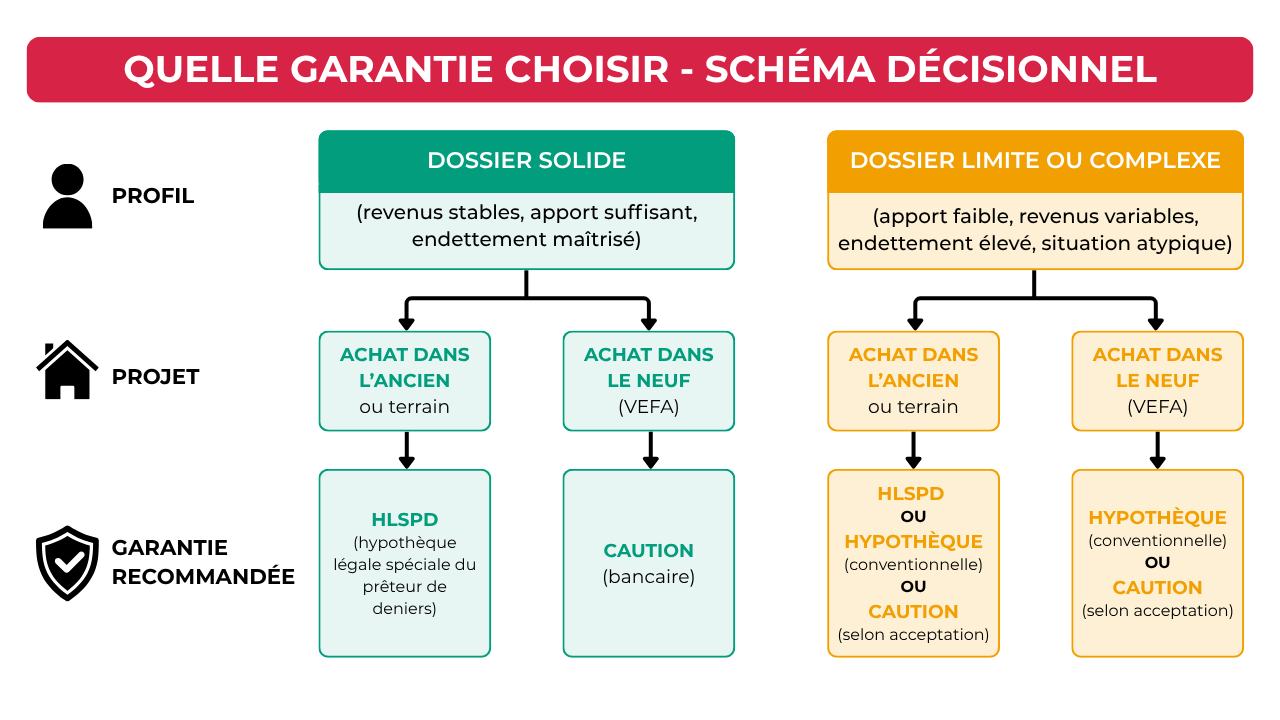
La garantie ne doit jamais être considérée isolément du reste du crédit. Lorsque vous comparez deux propositions bancaires, regardez simultanément le taux d'intérêt, les frais de dossier, l'assurance emprunteur, le coût de la garantie et les éventuelles conditions annexes : le TAEG constitue à ce titre un indicateur essentiel, puisqu'il intègre les principaux frais nécessaires à l'obtention du financement.
N'hésitez pas à demander à votre banque quelles solutions de garantie sont envisageables pour votre dossier, et quel serait leur coût respectif. Un courtier en crédit immobilier peut vous aider dans cette comparaison : sa connaissance des politiques des établissements prêteurs lui permet d'intégrer la garantie à la négociation globale du financement, et d'identifier les différences de coût entre plusieurs propositions.
Prenons deux offres à taux proches : la première peut sembler plus intéressante sur le taux nominal mais comporter une garantie plus coûteuse, tandis que la seconde propose un taux quasi identique avec une caution partiellement récupérable en fin de prêt. Sur la durée totale du financement, la deuxième offre peut s'avérer plus avantageuse. L'objectif n'est donc pas d'obtenir le taux le plus bas, mais le financement au meilleur coût global.
Les frais de garantie représentent une dépense à intégrer dès la construction de votre plan de financement : leur montant varie sensiblement selon la solution retenue — hypothèque conventionnelle, caution bancaire ou hypothèque légale spéciale du prêteur de deniers, qui a remplacé l'ancien PPD depuis 2022.
Avant de signer votre offre de prêt, demandez le coût exact de la garantie proposée et comparez-le aux autres solutions disponibles. Un conseiller Noovimo et ses partenaires en courtage peuvent vous accompagner dans l'analyse de votre financement, pour comparer les offres, les garanties et l'ensemble des frais associés : quelques centaines ou milliers d'euros économisés sur ces frais peuvent faire une réelle différence dans le budget global de votre acquisition.
Cela dépend du type de garantie. Avec une hypothèque, les frais engagés ne sont pas remboursés. Avec certains organismes de cautionnement, une partie de la participation versée au fonds de garantie peut en revanche être restituée après le remboursement total du crédit. Le montant récupéré dépend de l’organisme et des conditions applicables au moment de la restitution.
En cas de remboursement anticipé du crédit à la suite d’une vente, les conséquences dépendent de la garantie. Une caution ne nécessite généralement pas de mainlevée et peut, selon l’organisme, donner lieu à une restitution partielle. Avec une hypothèque, une mainlevée peut être nécessaire si le bien est vendu avant l’extinction automatique de l’inscription, ce qui entraîne des frais supplémentaires.
Oui, certaines banques peuvent accepter de financer les frais annexes de l'acquisition, dont les frais de garantie, lorsque le montant emprunté et le profil de l'emprunteur le permettent. Ce n’est toutefois pas automatique : la banque peut demander que ces dépenses soient couvertes par votre apport personnel. Il est donc utile de les intégrer dès le départ dans votre plan de financement.

